강원랜드가 올해 1분기 매출 증가세를 이어가지 못하고 2분기 감소로 돌아선 가운데, 3분기 영업이익도 시장 기대치를 소폭 밑돌 것으로 전망됐다. 객실 개보수와 카지노 방문객 감소가 맞물리면서 투자 기간 고객 유입과 수익성을 유지하는 것이 과제로 떠올랐다.
9일 하나증권 추정치를 인용한 자료에 따르면 강원랜드의 3분기 매출액은 3819억원, 영업이익은 612억원으로 예상됐다. 영업이익은 시장 전망치 636억원보다 약 3.8% 낮지만, 증권가는 기대치에 대체로 부합하는 수준으로 평가했다. 이는 확정 실적이 아닌 증권사 전망치다.
강원랜드의 올해 연결 기준 매출액은 1분기 3789억원으로 전년 동기 대비 3.4% 증가했으나, 2분기에는 3456억원으로 4.2% 감소했다. 영업이익도 1분기 689억원, 2분기 432억원으로 각각 전년 동기보다 7.2%, 26.2% 줄었다. 매출보다 이익 감소 폭이 커지면서 수익성 부담이 두드러졌다.
3분기 매출 전망치는 2분기보다 약 10.5% 높다. 따라서 분기 매출이 계속 줄어드는 흐름으로 해석하기보다는 여름 성수기에도 시장 기대를 웃도는 실적을 내기 어려운 배경에 주목할 필요가 있다.
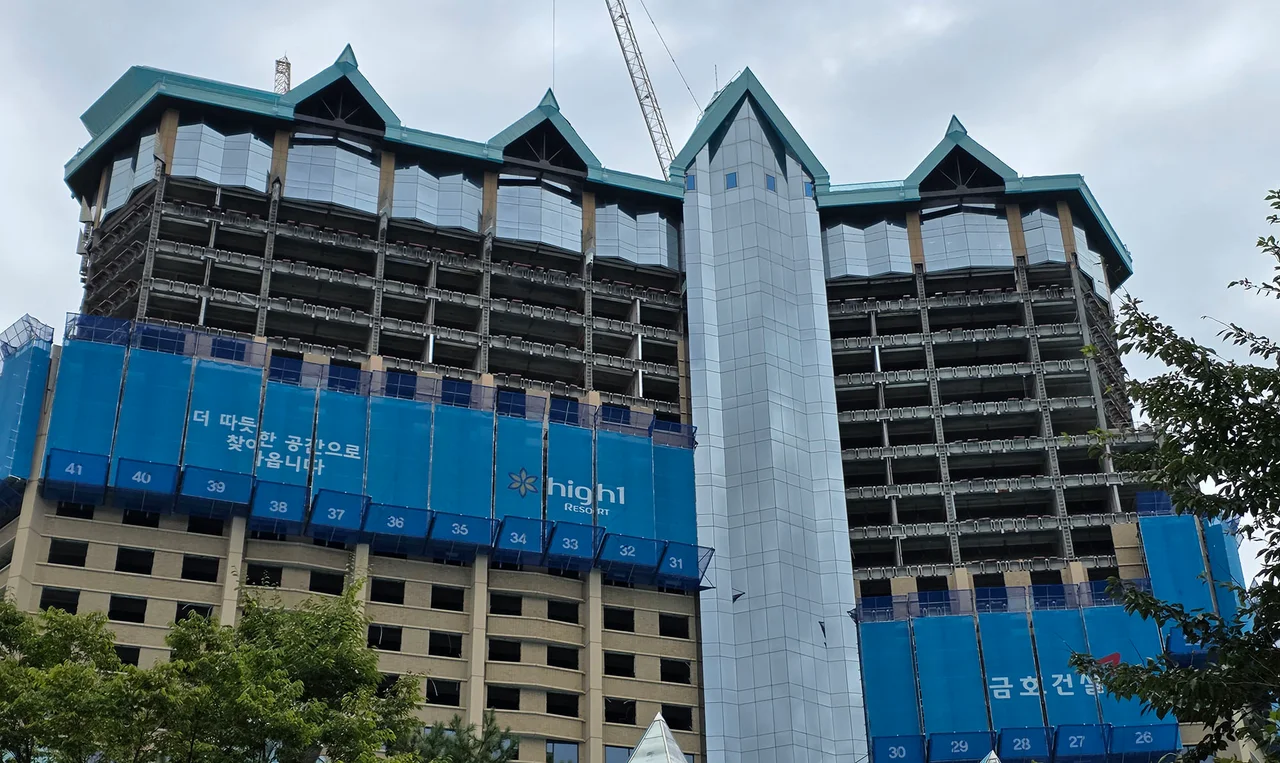
실적 둔화는 숙박시설 공사와 카지노 영업 약화가 겹친 결과로 풀이된다. 2분기 카지노 회계매출은 3199억원으로 전년 동기 대비 3.5% 감소했고, 비카지노 매출은 257억원으로 12.3% 줄었다. 객실 개보수로 호텔·콘도 매출이 감소한 가운데 카지노 본업도 성장세를 유지하지 못했다.
일반영업장은 방문객과 드롭액, 즉 고객이 게임을 위해 칩으로 바꾼 금액이 감소하면서 영업매출이 2.4% 줄었다. 회원영업장은 방문객과 드롭액 증가에도 홀드율 하락으로 영업매출이 7.6% 감소했다. 객실 공사 외에 고객 유입과 게임 실적 변수가 함께 작용한 셈이다.
고정비 비중이 높은 사업 구조도 부담이다. 매출이 감소해도 인건비와 시설 유지비 등이 같은 비율로 줄기 어려워 영업이익 감소 폭이 확대될 수 있다. 키움증권도 2분기 실적 분석에서 객실 개보수에 따른 매출 감소와 고정비 부담을 수익성 악화 요인으로 지목했다.
강원랜드는 시설 정비를 통한 중장기 경쟁력 강화와 공사 기간 영업 기반 유지라는 과제를 동시에 안고 있다. 지역 숙박시설과의 연계, 이동 편의 개선과 함께 카지노 부문별 고객 수요와 서비스 만족도를 점검할 필요가 있다.